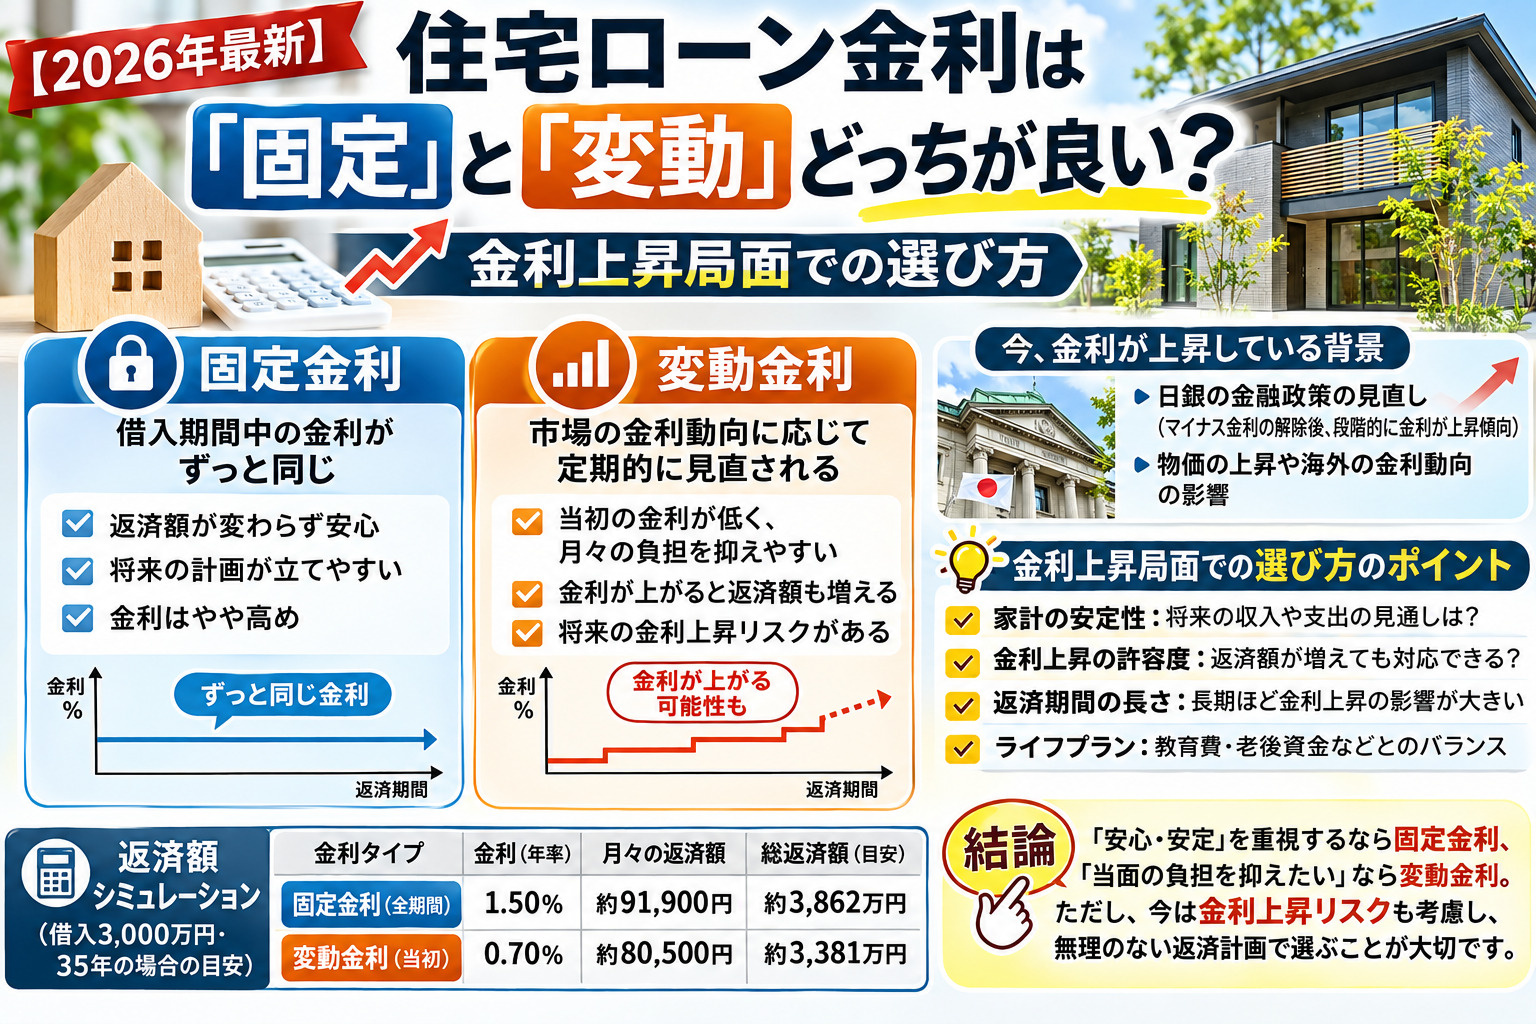
【2026年最新】住宅ローン金利は「固定」と「変動」どっちが良い?金利上昇局面での選び方
「マイホームを買いたいけれど、ニュースを見るたびに金利が上がっているし、『変動』と『固定』のどちらを選ぶべき?」 「これからの金利上昇局面で後悔しないためには、何を基準に判断すればいいの?」
長らく続いた歴史的な超低金利時代が終わりを迎え、日銀の相次ぐ利上げによって、住宅ローンを取り巻く環境は「金利のある世界」へと大きくシフトしています。
今回は、金利上昇局面における「変動金利」と「固定金利」のリアルな違いと、ご自身のライフスタイルに合わせた賢い選び方を、現場のプロの視点から分かりやすく解説します!
1. 2026年現在の住宅ローン金利の状況:何が起きているのか?
まず、現在の金利環境の全体像を正確に知っておくことが大切です。
変動金利の現状:これまで日本の変動金利は、長く歴史的な低水準(ネット銀行などで0.5%前後)を維持していましたが、相次ぐ政策金利の引き上げに伴い、メガバンクや各金融機関でも基準金利の引き上げ(現在のメガバンク平均では年1.3%前後など)が現実のものとなっています。それでもなお、全期間固定金利に比べれば「当初の金利負担を最も抑えられる選択肢」であることに変わりはありません。
固定金利の現状:長期金利の動向や将来の予測に連動する全期間固定金利(フラット35など)や10年固定は、金利上昇のプレッシャーを受けてすでに高い水準(フラット35で年3.8%台など)を推移しています。
変動と固定の「金利差」:現在、変動金利と全期間固定金利の間には2%以上の大きな開きがあります。この金利差があるため、「毎月の返済額を抑えるために変動を選びたいが、今後の上昇が怖い」という悩みを抱える方が増えています。
2. 「変動金利」と「固定金利」のメリット・デメリット
それぞれの特徴を正しく理解し、自分が「どのリスクを引き受けるのか」を明確にしましょう。
① 変動金利型
メリット: 借入当初の金利が最も低く設定されているため、毎月の返済額を一番安く抑えられます。浮いた予算を教育費や貯蓄、繰り上げ返済に回しやすいのが魅力です。
デメリット: 将来、金利が上昇した場合には、それに連動して毎月の返済額や総返済額が増えるリスク(金利上昇リスク)をすべて借り手が負うことになります。
こんな人に向いている: 世帯収入や預貯金にゆとりがあり、万が一金利が上がった際にも自己資金で対応できる人。
② 全期間固定金利型(フラット35など)
メリット: 借入れから完済まで金利と毎月の返済額が一切変わらないため、将来のライフプランや教育費・老後資金の計画が非常に立てやすくなります。金利上昇のニュースに一喜一憂するストレスがありません。
デメリット: 変動金利に比べて金利が高く設定されているため、借入当初の毎月返済額が重くなります。
こんな人に向いている: 今後教育費のピークを迎える子育て世代や、収入が一定で「毎月の支出を絶対にブレさせたくない」「安心を買いたい」という人。
3. 金利上昇局面で後悔しないための「3つの選び方の軸」
「結局、どちらを選べばいいの?」という疑問に対し、私たちが現場でお客様にお伝えしている判断基準は次の3つです。
軸①:「金利が上がったときのシミュレーション」をして、家計が耐えられるか試算する
大切なのは、未来の金利を正確に当てようとすることではなく、「もし金利が1%〜1.5%上がったとき、我が家の毎月のお給料や貯金でその負担に耐えられるか」を事前に計算することです。ギリギリの予算で変動金利を組むのは非常に危険です。余裕を持った借入額に抑えられているかが最初の分かれ道になります。
軸②:ライフステージと「支出のピーク」を重ね合わせる
「これから子どもが中学・高校・大学と進学し、教育費が最もかかる時期」が重なるご家族は、支出の予測が立ちやすい固定金利(または一定期間固定するタイプ)で家計の安全性を高めるのが有効です。
反対に、共働きで世帯収入が安定しており、数年以内にまとまった繰り上げ返済を計画できるのであれば、低金利の恩恵を最大限に受ける変動金利も有力な選択肢になります。
軸③:物件の「立地・資産価値」との組み合わせで考える
見落とされがちですが、選ぶ「物件のタイプ」も重要です。大東市や四條畷市エリアでも、駅チカで需要が途絶えない「資産価値の高い物件」であれば、万が一金利が大きく上昇して返済が厳しくなった際、「売却してローンをキレイに清算する(住み替える)」という出口戦略が描きやすくなります。一方で、流動性が低い物件の場合は、より慎重に堅実な返済計画(固定金利や余裕ある借入)を優先すべきです。
4. 周辺の不動産会社と何が違う?「rally's fun HOME(rally's fun HOME)」が選ばれる理由
住宅ローンの金利選択は、ご家族の未来の家計を左右する非常に重要な決断です。「銀行に言われるがまま何となく決めてしまった……」とならないために、私たちのような地域密着のパートナーが力になります。
お客様の家計に寄り添った「リアルな資金シミュレーション」: 私たちは、物件価格だけでなく、将来の金利上昇リスクや教育費・ライフプランまで見据えた「本当に安心できる借入額と金利タイプ」を一緒に考え、具体的な数字でお示しします。
金融機関選びから優遇金利の交渉までトータルサポート: 大東市・四條畷市エリアでの豊富な実績を活かし、どの銀行のどのプランが一番お客様の状況にフィットするかを親身にお手伝いいたします。
物件探しから資金計画・リノベーションまでワンストップ: 「この予算内で、理想の中古戸建てを買って、さらに無理なくローンを組むにはどうすればいい?」といったトータルのご相談を一つの窓口でスムーズに解決いたします。
まとめ:不安なときは、プロと一緒に「我が家に最適なバランス」を見つけよう!
金利上昇局面における住宅ローン選びに、「誰にとっても100点満点の正解」はありません。大切なのは、世間の噂や損得だけでなく、「ご家族が夜も安心して眠れる、無理のない選択肢はどれか」を見極めることです。
「我が家の収入と予算なら、変動と固定のどちらが安全?」
「大東市・四條畷市エリアで、無理のない資金計画で買える物件を見てみたい」
そんな疑問や少しの不安があるときは、どうぞ一歩を踏み出して私たちにご相談ください。大東市・四條畷市エリアの地域特性を知り尽くした私たちが、あなたのマイホーム計画を一番安心できる形で力強くサポートいたします!
理想の物件を探すなら:
物件検索はこちら 住宅ローンや資金計画のご相談についてのお問い合わせ:
お問い合わせはこちら 店舗での個別相談・ご来店予約はこちら:
来店予約・個別相談の予約はこちら